
PravadaNews – Struktur kepemilikan saham di Indonesia kembali menjadi sorotan setelah penyedia indeks global Morgan Stanley Capital International (MSCI) mengusulkan perubahan status pasar dari pasar berkembang (emerging market) menjadi pasar tersendiri (standalone market).
MSCI menyoroti kepemilikan saham yang sulit ditelusuri dan dugaan perdagangan terkoordinasi meski sejumlah aturan transparansi telah diperbarui. Keputusan akhir perubahan status tersebut akan diumumkan paling lambat Juni 2027.
Sebelumnya, Otoritas Jasa Keuangan (OJK) bersama Bursa Efek Indonesia (BEI) dan Kustodian Sentral Efek Indonesia (KSEI) telah membuka data kepemilikan saham di atas 1%.
Ketiga lembaga ini juga memperketat pengawasan konsentrasi kepemilikan dan mengatur kenaikan batas minimum saham yang beredar di publik (free float) menjadi 15% secara bertahap.
“OJK berkomitmen untuk terus memperkuat penegakan hukum di sektor pasar modal dalam upaya menegakkan integritas pasar, dengan koordinasi dan sinergi yang efektif bersama seluruh pihak terkait,” kata Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, Hasan Fawzi, Jumat (16/10/2026).
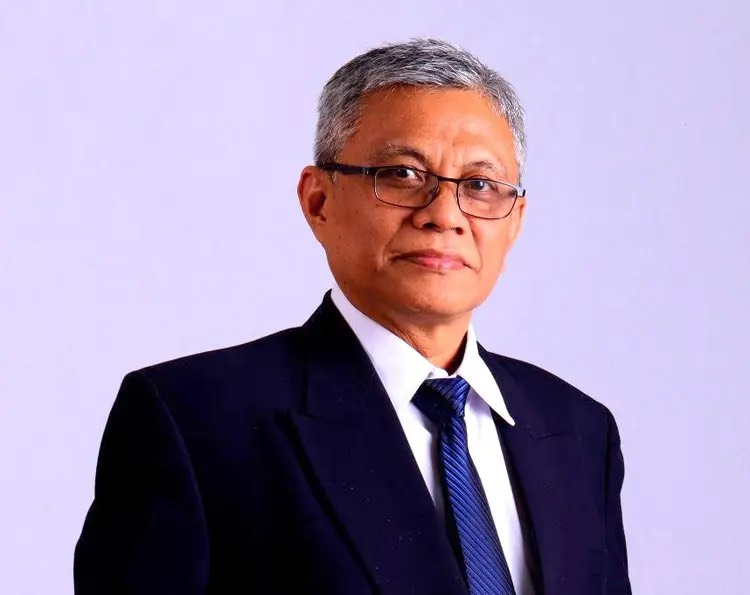
Menanggapi persoalan itu, ekonom senior Institute for Development of Economics and Finance (Indef) sekaligus Rektor Universitas Paramadina Didik J. Rachbini meminta OJK melakukan audit kepemilikan saham untuk memastikan transparansi pasar berjalan sesuai aturan.
Menurutnya, perbaikan tata kelola pasar modal tidak cukup hanya melalui penerbitan regulasi, tapi harus dibuktikan melalui pelaksanaan dan pengawasan yang dapat dipercaya investor.
“Tidak boleh ada lagi aturan sudah dibuat tetapi fakta yang berjalan di lapangan berbeda sama sekali dengan aturan formalnya,” tegas Didik dalam keterangan yang diterima, Sabtu (17/10).
Didik menilai, masih terdapat persoalan dalam struktur kepemilikan saham yang terkonsentrasi pada pihak tertentu sehingga sulit ditelusuri secara jelas. Kondisi ini dinilai dapat menimbulkan keraguan investor terhadap transparansi kepemilikan dan proses pembentukan harga saham di pasar.
Selain itu, Didik menyoroti aturan keterbukaan pemegang saham di atas 1% dan ketentuan free float belum menunjukkan dampak positif yang berkelanjutan terhadap aktivitas perdagangan sehari-hari.
Adapun Didik melihat kekhawatiran investor institusional terhadap dugaan perdagangan terkoordinasi yang berpotensi mengganggu pembentukan harga saham secara wajar.
Bagi Didik, persoalan tersebut menunjukkan adanya kesenjangan antara aturan yang telah ditetapkan dan praktik di lapangan.
Karenanya, pembenahan perlu disertai pemeriksaan yang dapat menguji kepatuhan pelaku pasar.
“OJK, BEI, dan KSEI perlu menyatukan data kepemilikan, mengidentifikasi konsentrasi ekstrem, menelaah indikasi transaksi terkoordinasi, serta menetapkan standar pengungkapan yang dapat diuji,” ujar Ekonom ini.
Lebih lanjut, Didik menekankan hasil pemeriksaan perlu ditindaklanjuti dengan pengawasan yang terukur serta proses hukum yang adil bagi investor. Evaluasi independen juga diperlukan untuk mengukur perbaikan transparansi kepemilikan dan likuiditas pasar.