
PravadaNews – Kabar pengenaan pajak pertambahan nilai (PPN) atas transfer antarbank mulai 9 November 2026 dibantah Menteri Keuangan Suahasil Nazara yang memastikan tidak ada pungutan baru atas pengiriman uang masyarakat.
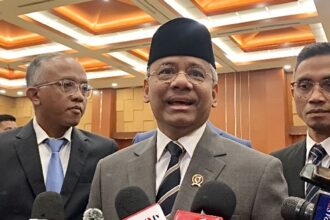
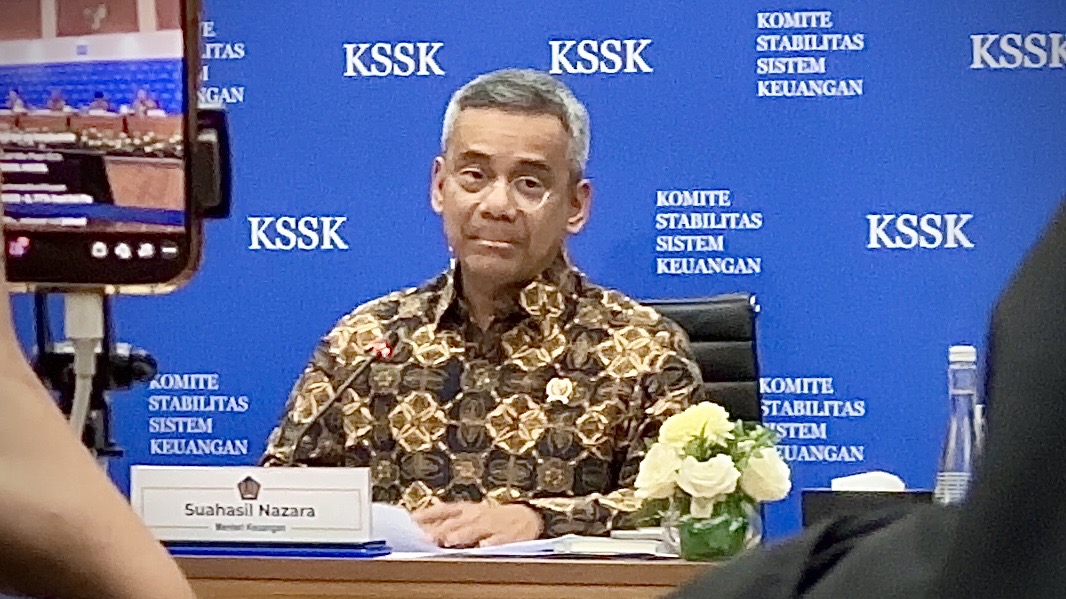
Penegasan tersebut disampaikan Suahasil dalam konferensi pers Komite Stabilitas Sistem Keuangan (KSSK) di Bank Indonesia (BI), Jakarta, Selasa (3/11/2026). Kebijakan pajak baru juga tidak berlaku otomatis pada setiap transaksi dompet digital.
Suahasil menjelaskan, pengiriman uang berbeda dengan biaya layanan yang dibayarkan kepada bank atau penyedia dompet digital. Perbedaan iti menjadi dasar pengenaan PPN.
“PPN dikenakan atas imbalan jasa yang memiliki ketentuan, bukan atas nominal uang yang ditransfer,” kata Suahasil saat ditemui di lokasi.
Menurutnya, ketentuan PPN atas biaya layanan tertentu sebenarnya sudah berlaku sejak 2022 melalui Peraturan Menteri Keuangan (PMK) Nomor 69/PMK.03/2022 tentang perpajakan atas penyelenggaraan teknologi finansial.
Aturan ini menetapkan biaya, komisi, atau imbalan lain yang diterima penyedia jasa sebagai dasar pengenaan PPN. Dengan demikian, pajak tidak dihitung dari jumlah uang yang dikirim pengguna.
Sebagai contoh, masyarakat yang mentransfer Rp1 juta tidak otomatis dikenai PPN atas nominal tersebut. Namun, biaya administrasi transfer dapat dikenai pajak apabila memenuhi ketentuan.
Sementara itu, Suahasil menyebut kabar pajak transfer bank mulai 9 November berkaitan dengan penerapan sistem pemungutan pajak atas transaksi digital luar negeri, bukan transaksi pengiriman uang biasa. Sistem ini dikenal sebagai Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN).
Pemerintah sendiri menggunakannya untuk memungut PPN atas pembelian barang dan jasa digital dari luar negeri yang memenuhi ketentuan.
“Sistem tersebut ditujukan untuk meningkatkan efektivitas pemungutan PPN atas transaksi digital luar negeri yang memang merupakan objek pajak,” ujar Menkeu Suahasil.
Suahasil menyampaikan kebijakan tersebut diatur melalui Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 mengatur tentang Tata Cara Pemungutan Pajak Pertambahan Nilai terhadap Transaksi Digital Luar Negeri yang Dilakukan melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri.
Lebih lanjut, Suahasil mengatakan Direktorat Jenderal Pajak (DJP) telah memberikan klarifikasi pada Senin (2/11). Penjelasan ini menegaskan perbedaan antara pemungutan PPN transaksi digital luar negeri dan pajak atas biaya layanan transfer.
Sebelumnya, Direktur Jenderal Pajak Bimo Wijayanto melalui keterangannya menuturkan penerapan SPP-TDLN telah dimulai sejak 25 September 2026, bukan 9 November.
Bimo mengungkapkan, penerapan sistem tersebut menjadi penyesuaian administrasi perpajakan terhadap perkembangan transaksi digital lintas negara. Terlebih, semakin banyak konsumen Indonesia yang menggunakan barang dan jasa digital dari luar negeri.
“SPP-TDLN menjadi bagian dari upaya pemerintah memastikan pemungutan PPN dapat mengikuti perkembangan transaksi dan sistem pembayaran dalam ekonomi digital,” ungkap Bimo.
DJP menegaskan sistem itu tidak menambah jenis pajak maupun mengubah tarif PPN. Pemungutannya ditujukan untuk transaksi yang belum dikenai pajak melalui mekanisme Perdagangan Melalui Sistem Elektronik (PMSE), sehingga tidak terjadi pemungutan ganda.
Pada tahap awal, DJP menunjuk Bank Rakyat Indonesia (BRI), Bank Mandiri, Bank Negara Indonesia (BNI), Bank Tabungan Negara (BTN), Bank Syariah Indonesia (BSI), dan LinkAja sebagai pemungut PPN transaksi digital luar negeri yang memenuhi ketentuan.